En brefUne alarme fumigène réduit fortement le risque de vol, mais chaque assureur a ses propres exigences : certains demandent du matériel certifié (NF&A2P, norme EN 50131-8 pour les générateurs de brouillard), une pose par un professionnel ou une télésurveillance. Avant d’acheter, demandez par écrit à votre assureur ce qu’il exige, puis gardez factures et certificats.
Pourquoi votre assureur s’y intéresse
Le vol est l’un des sinistres les plus fréquents pour les professionnels comme pour les particuliers. Une alarme fumigène agit pendant l’intrusion : là où une sirène se contente de prévenir, le brouillard empêche le cambrioleur de repérer et d’emporter. Pour un assureur, c’est un moyen de prévention concret, surtout dans un atelier, un dépôt ou un commerce avec du stock.
Les exigences de l’assureur
Les contrats varient beaucoup. Les exigences qu’on rencontre le plus souvent :
- Une certification du matériel : la marque NF&A2P pour les systèmes d’alarme, ou la conformité à la norme EN 50131-8 pour les générateurs de brouillard.
- Une installation par un professionnel, avec un certificat d’installation.
- Un raccordement à une centrale ou à une télésurveillance.
- Un entretien régulier, prouvé par des factures (recharges, vérifications).
Rien de tout cela n’est systématique : certains contrats n’exigent rien de particulier, d’autres conditionnent la garantie vol à ces points. Seul votre contrat fait foi.
La bonne méthode, en quatre étapes
- Avant l’achat, demandez à votre assureur, par e-mail, ses exigences pour un générateur de brouillard. Une réponse écrite vous protège.
- Choisissez le matériel en fonction de cette réponse. Demandez-nous les fiches techniques et les certificats disponibles pour le modèle envisagé.
- Après l’installation, envoyez à votre assureur la facture, la fiche technique et, le cas échéant, le certificat d’installation.
- Conservez les preuves d’entretien : factures de cartouches, dates de remplacement, tests.
NF&A2P et EN 50131-8 : de quoi parle-t-on ?
A2P est une certification délivrée en France pour les serrures, les blindages et les systèmes d’alarme. Les assureurs s’y réfèrent souvent, en particulier pour les locaux professionnels. EN 50131-8 est une norme européenne consacrée aux dispositifs générateurs de brouillard de sécurité : elle définit notamment la façon de mesurer l’opacité obtenue et les exigences de sécurité de l’appareil.
Ces références ne sont pas obligatoires pour installer une alarme fumigène. Elles le deviennent seulement si votre contrat les impose pour accorder la garantie vol. D’où l’importance de poser la question avant l’achat.
Particulier ou professionnel : ce qui change
- Multirisque habitation : la garantie vol s’applique souvent avec des conditions de protection minimales (serrures, fermeture des accès). Une alarme fumigène s’ajoute à ces protections et peut être un argument pour négocier, mais elle ne remplace pas les obligations du contrat.
- Multirisque professionnelle : les conditions particulières listent parfois précisément les moyens de protection exigés pour un atelier, un dépôt ou un commerce. Les montants assurés en vol (stock, outillage) peuvent dépendre de ces moyens.
- Véhicule utilitaire : l’outillage transporté est rarement couvert par l’assurance auto. Vérifiez votre contrat professionnel ou une extension spécifique.
Les documents à garder
- La facture d’achat du générateur et des détecteurs.
- La fiche technique et, si disponible, le certificat de conformité.
- Le certificat d’installation si la pose a été faite par un professionnel.
- Les factures des cartouches et des recharges, avec les dates.
- Des photos de l’installation, datées.
Exemple de message à envoyer à votre assureur
En brefBonjour, je prévois d’installer un générateur de brouillard de sécurité dans [mon atelier / mon commerce / mon logement] situé [adresse], pour un volume d’environ [volume] m³. Pouvez-vous me confirmer par écrit si mon contrat n° [numéro] impose des exigences particulières pour ce type d’équipement (certification, installation, raccordement) et s’il ouvre droit à une modification de mes garanties ou de ma prime ? Merci.
Les erreurs qui coûtent cher en cas de sinistre
- Ne pas armer l’alarme : si le contrat exige une protection active, un oubli peut réduire l’indemnisation.
- Laisser la cartouche vide après un premier déclenchement : le local n’est plus protégé.
- Changer de local sans prévenir l’assureur : les conditions de protection sont liées à l’adresse déclarée.
- Perdre les factures : sans justificatif, difficile de prouver l’équipement ni la valeur du matériel volé.
Si un vol a lieu malgré tout
Portez plainte, puis déclarez le vol à votre assureur dans les 2 jours ouvrés qui suivent la découverte (article L113-2 du Code des assurances). Joignez le dépôt de plainte et les justificatifs de votre équipement de protection. Que faire après un déclenchement.
Le matériel dont on parle
Entrepôt et magasin
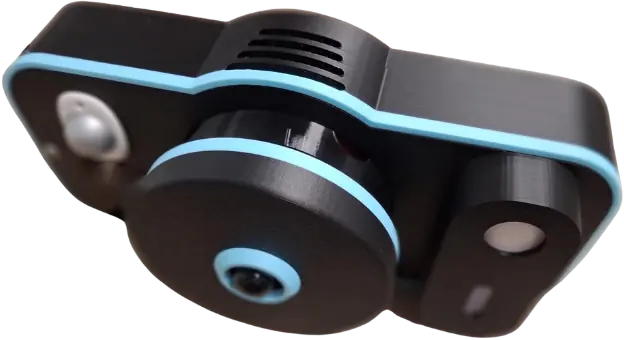
Le kit le plus puissant pour un local jusqu'à 150 m³ : entrepôt, magasin, réserve ou grand atelier. Générateur 2 en 1…
- Volume
- Jusqu'à 150 m³
- Détecteurs
- 2 ouvertures + IR
- Sirènes
- 110 + 120 dB
Questions fréquentes
Une alarme fumigène fait-elle baisser la prime d’assurance ?
Parfois. Certains assureurs accordent une réduction ou de meilleures conditions de garantie quand le local est équipé, d’autres non. Posez la question en présentant votre projet.
Faut-il prévenir l’assureur après l’installation ?
Oui, c’est conseillé : envoyez la facture et la fiche technique. En cas de sinistre, l’assureur saura que le local était protégé.
L’assurance prend-elle en charge la cartouche après un cambriolage ?
Cela dépend du contrat. Joignez la facture de remplacement à votre déclaration de sinistre : certains assureurs l’intègrent aux frais de remise en état.
Mon générateur doit-il être certifié EN 50131-8 ?
Seulement si votre contrat l’exige. La norme EN 50131-8:2019 porte spécifiquement sur les dispositifs générateurs de brouillard de sécurité. Demandez-nous quels certificats sont disponibles pour le modèle qui vous intéresse.
Le brouillard peut-il causer des dégâts que l’assurance refuserait ?
Le fabricant de nos générateurs indique une dissipation par aération, sans résidu colorant. Signalez quand même l’équipement à votre assureur pour éviter toute discussion en cas de sinistre.
Sources : Code des assurances, article L113-2 ; norme EN 50131-8:2019. Cet article est informatif et ne remplace pas la lecture de votre contrat.